

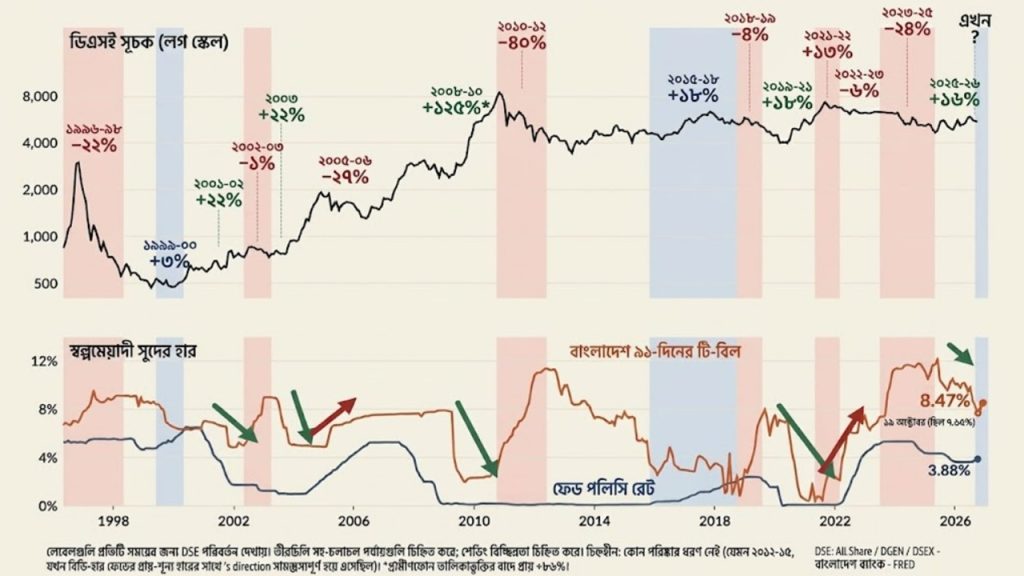
যুক্তরাষ্ট্রের কেন্দ্রীয় ব্যাংক ফেডারেল রিজার্ভ (ফেড) যখন সুদের হার বাড়াতে শুরু করেছে, বাংলাদেশে দ্রুত কমছিল ট্রেজারি বিলের মাধ্যমে সরকারের ঋণ নেওয়ার সুদের হার।
এই বৈপরীত্য বাংলাদেশের টাকা, বৈদেশিক মুদ্রার রিজার্ভ এবং শেয়ার ও বন্ড বাজারের বিনিয়োগকারীদের জন্য নতুন ঝুঁকি তৈরি করছে।
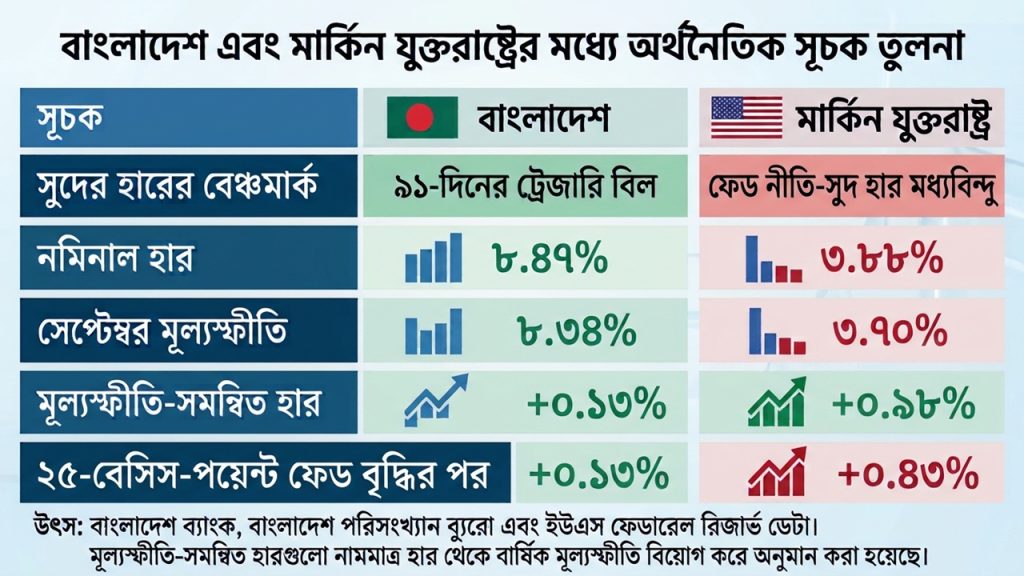
২০২৬ সালের ১৬ সেপ্টেম্বর ফেড তাদের নীতিগত সুদের হার ২৫ বেসিস পয়েন্ট বাড়িয়ে ৩ দশমিক ৭৫ থেকে ৪ শতাংশের মধ্যে নির্ধারণ করেছে। ২০২৩ সালের পর এই প্রথম ফেড সুদের হার বাড়াল। তাদের আভাস অনুযায়ী, চলতি বছরে সুদের হার আরও বাড়ানো হতে পারে।
এদিকে বাংলাদেশে ৯১ দিন মেয়াদি ট্রেজারি বিলের সুদের হার এক বছর আগের ১০ শতাংশের উপর থেকে কমে গত ১১ অক্টোবর ৭ দশমিক ৬৫ শতাংশে নেমে আসে। তবে এক সপ্তাহের ব্যবধানে তা আবার বেড়ে ৮ দশমিক ৪৭ শতাংশে দাঁড়ায়।
সুদের হারের এই বিপরীত যাত্রা বেশ গুরুত্বপূর্ণ। কারণ মার্কিন সুদের হারের ওপর আমাদের ডলার ব্যয় , বৈদেশিক ঋণ পরিশোধ এবং পণ্য আমদানির বিল সরাসরি নির্ভর করে। এই চাপ অব্যাহত থাকলে টাকার মান দুর্বল হতে পারে, রিজার্ভ কমে যেতে পারে অথবা দেশের ভেতরেও সুদের হার বাড়ানোর চাপ সৃষ্টি হবে।
ফেডের সঙ্গে বাংলাদেশের এই উল্টো যাত্রা অবশ্য নতুন কিছু নয়। ২০১৫ থেকে ২০১৮ সালের মধ্যে ফেড তাদের সুদের হার প্রায় শূন্য থেকে বাড়িয়ে ২ দশমিক ৩ শতাংশের কাছাকাছি নিয়ে গিয়েছিল। অন্যদিকে ওই সময়ে বাংলাদেশে ট্রেজারি বিলের সুদের হার কমে ২ শতাংশের নিচে নেমে এসেছিল। তা সত্ত্বেও, সহনীয় মূল্যস্ফীতি, কম দামে জ্বালানি তেল ক্রয় এবং বাড়তে থাকা রিজার্ভের সুবাদে তৎকালীন সময়ে ঢাকার শেয়ারবাজারের সূচক প্রায় ১৮ শতাংশ বেড়েছিল।
তবে বর্তমান পরিস্থিতি তখনকার মতো অনুকূল নয়। গত ১১ অক্টোবরের নিলামে বাংলাদেশে ৯১ দিন মেয়াদি ট্রেজারি বিলে সুদের হার পাওয়া যায় ৭ দশমিক ৬৫ শতাংশ। অথচ সেপ্টেম্বরে মূল্যস্ফীতি ছিল ৮ দশমিক ৩৪ শতাংশ।
সহজ কথায়, মূল্যস্ফীতি বাদ দিলে প্রকৃত মুনাফা ছিল মাইনাস শূন্য দশমিক ৬৯ শতাংশ।
অবশ্য ১৮ অক্টোবরের নিলামে সেই চিত্রে কিছুটা পরিবর্তন আসে। ৯১ দিন মেয়াদি ট্রেজারি বিলের সুদের হার ৮২ বেসিস পয়েন্ট বেড়ে ৮ দশমিক ৪৭ শতাংশে দাঁড়ায়। আর ১৮২ দিন ও ৩৬৪ দিন মেয়াদি বিলের সুদের হার বেড়ে যথাক্রমে ৮ দশমিক ৬৫ শতাংশ ও ৮ দশমিক ৭৪ শতাংশ হয়।
ট্রেজারি ইল্ড আবার বেড়ে যাওয়ার পর এখন মূল্যস্ফীতি বাদ দিয়ে শূন্য দশমিক ১৩ শতাংশ প্রকৃত মুনাফা পাওয়া যাচ্ছে।
টাকা ও ডলার দুটি আলাদা মুদ্রা হলেও, মূল্যস্ফীতি সমন্বয়ের পর সরল হিসাবে বলা যায়—টাকায় বিনিয়োগ করে এখন ডলারে করা ঝুঁকিমুক্ত বিনিয়োগের প্রায় সমান প্রকৃত মুনাফা পাওয়া যাচ্ছে।
মূল্যস্ফীতি একই থাকলে, ফেড যদি তাদের সুদের হার আরও শূন্য দশমিক ২৫ শতাংশ বাড়ায়, তবে মার্কিন সুদের হারের মূল্যস্ফীতি-সমন্বিত বেঞ্চমার্ক বেড়ে দাঁড়াবে প্রায় শূন্য দশমিক ৪৩ শতাংশে।
একজন আন্তর্জাতিক বিনিয়োগকারী কোনটি বেছে নেবেন?
তবে বলে রাখা ভালো এতেই যে ডলারে বিনিয়োগ রাতারাতি বেশি জনপ্রিয় হয়ে উঠবে, তা নয়। কারণ মুদ্রার বিনিময় হার, বিনিয়োগের ঝুঁকি এবং বাজারের বাস্তব মুনাফাও বিনিয়োগকারীদের সিদ্ধান্তের ক্ষেত্রে ভূমিকা রাখে।
তা সত্ত্বেও, উচ্চ মূল্যস্ফীতি বজায় থাকলে, দেশে সুদের হার আবার কমে গেলে কিংবা ফেড যদি সুদের হার বাড়াতেই থাকে, তবে বাংলাদেশের বৈদেশিক মুদ্রা বাজারে চাপ আরও বাড়তে পারে।
২০২২–২৪ সালের অভিজ্ঞতা থেকে আমরা একটি শিক্ষা নিতে পারি।


২০২২ সালের মার্চে যখন ফেড সুদের হার বাড়াতে শুরু করে, তখন বাংলাদেশে মূল্যস্ফীতি বাড়া সত্ত্বেও ব্যাংকের ঋণের সুদের হারে ৯ শতাংশের একটি সর্বোচ্চ সীমা বা ক্যাপ বসানো ছিল।
প্রকৃত মুনাফা কমে যাওয়ার কারণে রপ্তানিকারকরা রপ্তানি আয় দেশে আনতে দেরি করছিলেন, অনেকেই হুন্ডির মাধ্যমে রেমিট্যান্স পাঠাচ্ছিলেন এবং টাকার মান আরও কমার আশঙ্কায় আগেভাগেই ডলার কিনে জমা করছিলেন।
টাকার দর ধরে রাখতে বাংলাদেশ ব্যাংক ২০২২-২৩ অর্থবছরে রিজার্ভ থেকে ১৩ দশমিক ৬ বিলিয়ন (১ হাজার ৩৬০ কোটি) ডলার বিক্রি করে।
এর ফলে ২০২১ সালের আগস্টে থাকা প্রায় ৪৮ বিলিয়ন ডলারের রিজার্ভ কমে ২০২৪ সালের আগস্ট নাগাদ মাত্র ২৬ বিলিয়ন ডলারে নেমে আসে। আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) হিসাব অনুযায়ী যা ছিল ২০ দশমিক ৫ বিলিয়ন ডলার।
২০২২ সালের শুরুতে প্রতি ডলারের দাম যেখানে ছিল ৮৬ টাকা, ২০২৪ সালের শেষ নাগাদ তা বেড়ে দাঁড়ায় ১২০ টাকায়। অন্যদিকে মূল্যস্ফীতি ছাড়িয়ে যায় ১১ শতাংশ।
২০২৩ সালের জুনে ঋণের সুদের হারের সর্বোচ্চ সীমা তুলে নেওয়া হলেও, ২০২৪ সালের অক্টোবরের আগে বাংলাদেশ ব্যাংকের পলিসি রেট (নীতি সুদের হার) ১০ শতাংশ পর্যন্ত বাড়ানো হয়নি।
এই পুরো ঘটনাটি শিক্ষা দেয় যে, সুদের হার সময়মতো সমন্বয় না করলে তা কীভাবে মুদ্রার ওপর চাপ বাড়ায়, রিজার্ভ খালি করে ফেলে এবং শেষ পর্যন্ত বাধ্য হয়ে সুদের হার একবারে অনেক বেশি বাড়াতে হয়।
ইদানীং রিজার্ভ কিছুটা ঘুরে দাঁড়ালেও, নতুন করে কোনো বৈশ্বিক ধাক্কা এলে সেই স্বস্তি আবার ভেস্তে যেতে পারে।
শেয়ারবাজার ও বন্ড বাজারের ওপর প্রভাব
শেয়ারবাজারের ক্ষেত্রে ডলারের দাম বাড়লে প্রতিষ্ঠানের লাভ কমে যায়। কারণ এর ফলে আমদানিকৃত কাঁচামাল, যন্ত্রপাতি, কলকব্জা এবং বিদেশি ঋণ পরিশোধের খরচ বেড়ে যায়।
যেসব রপ্তানিকারক ডলারে আয় করেন, টাকার মান কমলে তারা কিছুটা লাভবান হতে পারেন—তবে তা নির্ভর করবে তাদের কাঁচামাল আমদানির পরিমাণ ও বিদেশি ঋণের ওপর।
কম ঋণগ্রস্ত, স্থিতিশীল আয় এবং পণ্যের দাম নির্ধারণের সক্ষমতা থাকা কোম্পানিগুলো আমদানিনির্ভর ও বেশি ঋণ থাকা কোম্পানির চেয়ে কঠিন সময়ে ভালো করবে।
এছাড়া দেশে সুদের হার বাড়লে ব্যবসার জন্য ঋণ নেওয়ার খরচ বাড়ে। একই সঙ্গে নিরাপদ মেয়াদী আমানত বা বন্ডের তুলনায় শেয়ারবাজার কম আকর্ষণীয় হয়ে পড়ে, যা শেয়ারের দামে নেতিবাচক প্রভাব ফেলতে পারে।
বন্ড বিনিয়োগকারীদের ঝুঁকিটা একটু আলাদা। সুদের হার বা ইল্ড বাড়লে আগের কম সুদে ছাড়া বন্ডের দাম কমে যায়। দীর্ঘমেয়াদি বন্ডের বাজারদরে সুদের হারের এই প্রভাব পড়ে সবচেয়ে বেশি।
সম্প্রতি ট্রেজারি বিলের সুদের হার আবার বাড়তে থাকায় সরকারের ঋণ নেওয়ার খরচ সামনে আরও কমবে কি না, তা নিয়ে অনিশ্চয়তা তৈরি হয়েছে।
মূল্যস্ফীতি ও বৈশ্বিক চাপ অব্যাহত থাকলে দীর্ঘমেয়াদি বন্ডের মূলধনি লোকসান বা ক্যাপিটাল লস হতে পারে। এক্ষেত্রে স্বল্প ও মধ্য মেয়াদি বন্ডগুলো বেশি নিরাপদ, যদিও সুদের হার কমলে এতে মুনাফা কিছুটা কম হয়।
নজরে রাখার মতো চারটি বিষয়
দুই দেশের সুদের হারের এই ব্যবধান বা অমিল নিয়ন্ত্রণে থাকবে কি না, তা বুঝতে চারটি বিষয়ের দিকে নজর রাখতে হবে।
প্রথমত, মূল্যস্ফীতি না কমে যদি ৯১ দিন মেয়াদি ট্রেজারি বিলের সুদের হার ৮ শতাংশের নিচে নেমে যায়, তবে বিনিয়োগকারীর প্রকৃত মুনাফা আবার ঋণাত্মক হয়ে পড়বে।
দ্বিতীয়ত, ফেডের পরবর্তী নীতিনির্ধারণী বৈঠক ২৭–২৮ অক্টোবর এবং ৮–৯ ডিসেম্বর। সুদের হার আরও বাড়ানো হলে ডলারের খরচ বাড়বে এবং উদীয়মান অর্থনীতির দেশগুলোর মুদ্রার ওপর চাপ তৈরি হবে—যদিও ফেড সুদের হার বাড়াবেই এমন কোনো নিশ্চয়তা নেই।
তৃতীয়ত, রিজার্ভ থেকে বেশি ডলার বিক্রি না করেও টাকা যদি প্রতি ডলারে ১২৩ টাকার কাছাকাছি মান ধরে রাখতে পারে, তবে বুঝতে হবে ডলার বাজার স্থিতিশীল আছে।
চতুর্থত, স্বল্পমেয়াদি বিদেশি ঋণ পরিশোধের গতি হঠাৎ বেড়ে গেলে বুঝতে হবে টাকার অবমূল্যায়নের ভয় তৈরি হয়েছে এবং ডলারের চাহিদা বাড়ছে।
এছাড়া জ্বালানি তেলের দাম একটি বাড়তি ঝুঁকি। বাংলাদেশ সিংহভাগ জ্বালানি আমদানি করায় বিশ্ববাজারে তেলের দাম বাড়লে দেশের ব্যবসা ও সরকারি অর্থায়নে টান পড়ে। এর ফলে সরকারি ভর্তুকি ও মূল্যস্ফীতি বাড়ে, যা সুদের হার কমানোর পথ বন্ধ করে দেয়।
বাংলাদেশের অতীত অভিজ্ঞতা বলে—মূল্যস্ফীতি নিয়ন্ত্রণে থাকলে, তেলের দাম কম থাকলে এবং রিজার্ভ বাড়তে থাকলে ফেডের সুদের হার বাড়ার মধ্যেও দেশের ভেতরে সুদের হার কমালেও বড় কোনো ক্ষতি হয় না।
কিন্তু বর্তমানে উচ্চ মূল্যস্ফীতি, উচ্চমূল্যের জ্বালানি ও সামান্য প্রকৃত মুনাফার কারণে এখন ভুল করার কোনো সুযোগ নেই।
বিনিয়োগকারীদের এখন শেয়ারের ক্ষেত্রে বিনিময় হার জনিত ঝুঁকি, কোম্পানির ঋণের পরিমাণ ও নগদ আয়ের সক্ষমতার দিকে নজর দেওয়া উচিত; আর বন্ডের ক্ষেত্রে মেয়াদের সময়সীমা ও সুদের হারের ওঠানামার বিষয়টি বিবেচনায় রাখা দরকার।
মূল প্রশ্নটি এখন এটা নয় যে বাংলাদেশকে অন্ধভাবে ফেডের পথ অনুসরণ করতে হবে কি না; বরং প্রশ্ন হলো—টাকা ও রিজার্ভের ওপর নতুন চাপ তৈরি না করে দেশের বর্তমান পরিস্থিতিতে সুদের হার কম রাখার সুযোগ থাকবে কি না।
লেখক: এনএম আল হোসেন একুশ ওয়েলথ ম্যানেজমেন্ট লিমিটেডের পরিচালক; কাজী আহসান মারুফ প্রতিষ্ঠানটির ব্যবস্থাপনা পরিচালক